Domain speichermonitor.de kaufen?
Wir ziehen mit dem Projekt
speichermonitor.de um.
Sind Sie am Kauf der Domain
speichermonitor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain speichermonitor.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
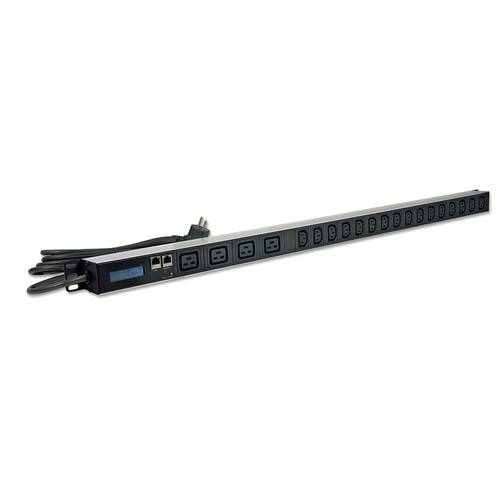
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
eBus-Konverter für WHI freshaqua zur Übertragung von Daten auf den RC7020 - 4800...WEISHAUPT EBUS-KONVERTER FÜR WHI FRESCHAQUA Dieser Weishaupt eBus-Konverter ist die unverzichtbare Schnittstelle für präzise und zuverlässige Datenübertragung zwischen Ihrem WHI freshaqua System und dem Weishaupt RC7020 Regelsystem. Er ermöglicht eine nahtlose Kommunikation und optimiert das gesamte frische Wassermanagement. PRODUKTVORTEILE - Effiziente Datenübertragung zum RC7020 - Zuverlässige Weishaupt Qualität - Nahtlose Kompatibilität mit WHI freshaqua TECHNISCHE DATEN - Kompatibilität: Weishaupt RC7020 - Speziell für WHI freshaqua Systeme ANWENDUNGSBEREICHE Der Konverter ist ideal zur Verbindung des Weishaupt WHI freshaqua Systems mit dem zentralen RC7020 Regler. Geeignet für die Nachrüstung oder Erweiterung bestehender Weishaupt-Anlagen zur Steigerung der Systemeffizienz und Aktivierung erweiterter Steuerungsfunktionen. Er sorgt für eine effiziente und zuverlässige Datenkommunikation im frischen Wassermanagement. Der Konverter gewährleistet exakte Kommunikation relevanter Systemparameter für volle Kontrolle und Betriebssicherheit. Weishaupt steht für hohe Qualitätsstandards und präzise Funktion. Steigern Sie die Effizienz und den Komfort Ihres Systems mit dem Weishaupt eBus-Konverter.33,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
eBus-Konverter für WHI freshaqua zur Übertragung von Daten auf den RC7020 - 4800...WEISHAUPT EBUS-KONVERTER FÜR WHI FRESCHAQUA Dieser Weishaupt eBus-Konverter ist die unverzichtbare Schnittstelle für präzise und zuverlässige Datenübertragung zwischen Ihrem WHI freshaqua System und dem Weishaupt RC7020 Regelsystem. Er ermöglicht eine nahtlose Kommunikation und optimiert das gesamte frische Wassermanagement. PRODUKTVORTEILE - Effiziente Datenübertragung zum RC7020 - Zuverlässige Weishaupt Qualität - Nahtlose Kompatibilität mit WHI freshaqua TECHNISCHE DATEN - Kompatibilität: Weishaupt RC7020 - Speziell für WHI freshaqua Systeme ANWENDUNGSBEREICHE Der Konverter ist ideal zur Verbindung des Weishaupt WHI freshaqua Systems mit dem zentralen RC7020 Regler. Geeignet für die Nachrüstung oder Erweiterung bestehender Weishaupt-Anlagen zur Steigerung der Systemeffizienz und Aktivierung erweiterter Steuerungsfunktionen. Er sorgt für eine effiziente und zuverlässige Datenkommunikation im frischen Wassermanagement. Der Konverter gewährleistet exakte Kommunikation relevanter Systemparameter für volle Kontrolle und Betriebssicherheit. Weishaupt steht für hohe Qualitätsstandards und präzise Funktion. Steigern Sie die Effizienz und den Komfort Ihres Systems mit dem Weishaupt eBus-Konverter.33,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEDE Digitales Ph-messgerät Mit Lcd-bildschirm Zur Analyse Der Wasserqualität In Aquarien Und SchwimmbädernWillkommen in unserem Shop! Dieses Gerät verfügt über ein großes, hintergrundbeleuchtetes LCD-Display, das gut lesbar ist und präzise Messdaten liefert. Es eignet sich für Wasserquellen, Aquarien, Hydrokulturen, Labore, Spas, Schwimmbäder und andere Wassersysteme. Der pH-Wert lässt sich mit einem kleinen Schraubendreher kalibrieren, was die Anwendung besonders komfortabel macht. Dank automatischer Temperaturkompensation und ATC-Funktion bietet das Gerät eine hohe Messgenauigkeit und ein sensibles Ansprechverhalten. Die Messdaten können zum einfachen Ablesen und Speichern gesperrt werden. Spezifikationen: Neuware, Artikeltyp: pH-Meter, Material: ABS, pH-Messbereich: 0,00–14,00 pH, Auflösung: 0,01 pH, Genauigkeit: ±0,1 pH, Temperaturkompensation: 0 °C–50 °C (32 °F–122 °F), Betriebstemperatur: 0 °C–50 °C (32 °F–122 °F), Stromversorgung: 6 V DC (Netzteil), Batterien: 4 x 1,5 V AG13/LR44 Knopfzellen (nicht im Lieferumfang enthalten), Farbe: Schwarz, Kabellänge der pH-Elektrode: ca. 118 cm, Gewicht: ca. 330 g. Lieferumfang: 1 x pH-Meter, 1 x Bedienungsanleitung, 1 x Schraubendreher, 1 x Ständer, 1 x Saugnapf, 1 x Netzstecker, 1 x Kabel. Bitte beachten Sie, dass es aufgrund manueller Messung zu Abweichungen von 1–3 cm kommen kann. Vielen Dank für Ihr Verständnis.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.